


Новый закон №54-ФЗ позволяет организациям и предпринимателям (по тексту далее – предприятие), работающим в отдаленной или труднодоступной местности, не применять контрольно-кассовую технику вообще, в том числе и онлайн-кассы. Но это возможно только при соблюдении определенных условий.
Содержание
Если предприятие работает в отдаленной и труднодоступной местности
Если предприятие работает в отдаленных или труднодоступных местностях (исключением являются города, районные центры и поселки городского типа), то оно при расчетах вправе не применять онлайн-кассы и вообще контрольно-кассовую технику. Но это возможно только при одновременном выполнении ряда условий:
- Не применять ККТ можно только, если предприятие будет готово выдавать по требованию клиента любой документ вместо чека и бланка строгой отчетности (в тексте далее – БСО) в момент расчета. Причем, расчет с клиентом может производиться, как наличными деньгами, так и с помощью любых электронных средств платежа.
- Если предприятие не использует при расчетах автоматическое устройство для расчетов.
- Если предприятие не торгует подакцизными товарами.
- Не применять ККТ, включая и онлайн-кассы, можно только в тех местностях, которые официально отнесены к отдаленным или труднодоступным. Их перечень утверждается органом государственной власти конкретного субъекта РФ и подлежит размещению на официальном сайте данного органа госвласти субъекта РФ.
- Выдаваемый для подтверждения факта расчета продавцом документ обязательно должен содержать следующие реквизиты:
- название документа и его порядковый номер;
- дату, время и адрес, по которому был осуществлен расчет. Если он производился в зданиях и помещениях, то указывается их адрес вместе с почтовым индексом. Если в транспортном средстве – название и номер этого транспорта, и адрес регистрации предприятия-продавца;
- название организации или Ф.И.О. предпринимателя;
- их ИНН;
- систему налогообложения, в рамках которой производится расчет;
- признак расчета в соответствии с абз.8 п.1 ст.4.7 закона №54-ФЗ;
- и иные реквизиты, которые обозначены в абз.9-12 п.1 ст.4.7 закона №54-ФЗ;
- также на документе должна стоять подпись того лица, которое выдало его.
Что касается порядка выдачи и учета данных документов, то он устанавливается Правительством РФ (п.4 статьи 2 закона №54-ФЗ). На текущий момент такого порядка пока нет.
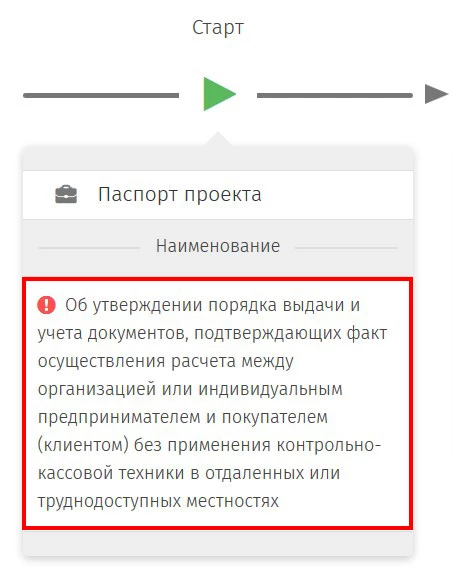
Однако есть проект Постановления, представленный Минфином РФ «Об утверждении порядка выдачи и учета документов, подтверждающих факт осуществления расчета между организацией или индивидуальным предпринимателем и покупателем (клиентом) без применения ККТ в отдаленных или труднодоступных местностях».
Познакомиться с содержанием этого проекта и проследить за ходом его принятия можно на Федеральном портале проектов нормативных актов.
Проект Постановления о порядке работы без применения ККТ
Если вышеуказанный проект Постановления будет принят, то предприятие, работающее в труднодоступной местности, обязано будет, в частности:
- вести учет по документам, выдаваемым вместо чеков и БСО. Для этого проектом предусматривается специальный Журнал учета документов, где они будут фиксироваться по порядковому номеру и дате расчета. Листы самого журнала необходимо будет пронумеровать, прошить и заверить подписью только руководителя юрлица (или самого индивидуального предпринимателя) и печатью (либо штампами). Печать и штампы используются только, если они у предприятия есть;
- сами документы могут быть подготовлены от руки либо иным образом, в том числе и с помощью компьютера. Также разрешается и типографский способ выпуска бланков документа;
- записи в журнал должны будут вноситься по каждому произведенному расчету. Если в рабочий день платежей не было, то никаких записей в журнале делать будет не нужно;
- при заполнении документов, выдаваемых по требованию клиента, должно одновременно обеспечиваться оформление его идентичной копии. Или у документа должна быть отрывная часть.
Вообще, исходя из содержания проекта Постановления, можно сделать вывод, что данные документы по своему значению приравниваются к бланкам строгой отчетности в том их понимании, какое действовало в прежней редакции закона №54-ФЗ.
Правда, отличие новых документов от старых БСО состоит в том, что БСО выдавались в любом случае, а новые документы – должны только по требованию клиента. Однако относиться к оформлению и заполнению, и даже к приему и хранению таких документов, придется все равно очень серьезно.
Если предприятие торгует алкоголем в труднодоступной местности
Это один из злободневных вопросов применения ККТ. И в 2017 году его все-таки сумели решить.
На основании закона №171-ФЗ от 22.11.95г. «О государственном регулировании оборота этилового спирта» (п.6 статьи 16) и старой редакции закона №54-ФЗ:
- организации (!) (исключая фермерские хозяйства), которые в розницупродают алкоголь (кроме пива, сидра, пивных напитков, медовухи и пуаре) в городских и сельских поселениях, должны иметь контрольно-кассовую технику. Причем, в сельских поселениях можно ККТ не применять, если они относятся к труднодоступной местности;
- организации и предприниматели, которые в розницу продают пиво, сидр, медовуху, пивные напитки и пуаре, должны применять контрольно-кассовую технику независимо от места торговли. Исключение составляют предприятия, оказывающие услуги общественного питания, в рамках которого они осуществляют продажу пива, сидра, медовухи, пуаре и пивных напитков; а также те предприятия, которые находятся в труднодоступной местности (за исключением, города, поселка городского типа и районного центра).
Законом №54-ФЗ (новой его редакцией) предусмотрено не применение ККТ только в труднодоступной местности, перечень которой утверждается регионом и к которой не относятся города, поселки городского типа и районные центры. Кроме того, в этом случае не имеет значения даже система налогообложения у предприятия.
Но, если торговля:
- осуществляется в одном из видов поселений, которые закон № 54-ФЗ не считает труднодоступной местностью, то придется поставить онлайн-кассу независимо от вида реализуемых товаров, но с учетом иных положений нового закона №54-ФЗ;
- осуществляется в местности, официально отнесенной к труднодоступной, но при расчетах с клиентами используется автоматическое устройство для расчетов, то на основании п.8 статьи 2 новой редакции закона №54-ФЗ также придется применять онлайн- кассу в этом устройстве независимо от вида продаваемых товаров;
- осуществляется в труднодоступной местности и без использования автоматического устройства для расчетов, но предприятие занимается реализацией подакцизных товаров (в том числе и алкогольной продукции), то ему все равно придется осуществить переход на онлайн-кассу (п.8 ст.2 закона №54-ФЗ). Но вот вопрос: в 2017 году или позже?
Когда нужно перейти на онлайн-кассу при торговле в отдаленной местности
Этот вопрос касается, прежде всего, торговли подакцизными товарами.
В п.9 статьи 7 закона №290-ФЗ, который внес поправки в закон №54-ФЗ, сказано, что если организация или предприниматель на основании старой редакции закона (до 15 июля 2016 года) вправе не использовать ККТ, то данное право за указанными лицами сохраняется до 1 июля 2018 года.
К таким льготникам относятся согласно старой редакции закона №54-ФЗ те предприятия, которые, в частности, находятся в труднодоступных местностях (кроме районных центров, поселков городского типа и городов), признанных таковыми органом государственной власти субъекта РФ (п.3 статьи 2 старого закона №54-ФЗ). И при этом ограничения в виде торговли подакцизными товарами в прежней редакции закона для целей не применения ККТ не предусмотрено.
Таким образом, данная льгота должна распространяться на любые виды товаров и порядки расчетов, которые производятся в труднодоступной местности. Но исключение все-таки делается – и именно для подакцизных товаров.
Стоит напомнить, что к подакцизным товарам согласно статье 181 НК РФ относится, в частности, водка, коньяк, вино, и т.д. В этот же список включаются и пиво, пуаре, сидр, медовуха и пивные напитки.
Онлайн-кассу и кассу вообще на основании п.9 ст.7 закона №290-ФЗ можно не применять при торговле любыми подакцизными товарами только до 01 июля 2018 года. И с учетом следующих условий (исходя из анализа закона №290-ФЗ и старой редакции закона №54-ФЗ):
- льгота распространяется только на наличные расчеты с клиентами и (или) с использованием платежных карт (эквайринга). Так, как это предусматривает старая редакция закона №54-ФЗ;
- льгота распространяется на тип местности, на которой торгуют алкогольными напитками. Так, если организация торгует водкой в сельском поселении, которое не относится к труднодоступной местности, то онлайн-кассу применять придется с 2017 года. Но, если она реализует водку в сельском поселении, находящемся в труднодоступной местности, то онлайн-кассу можно не ставить до 01 июля 2018 года.
Таким образом, после 01 июля 2018 года любые разночтения в законах №54-ФЗ и №171-ФЗ будут устранены в отношении торговли алкогольной продукцией. Т.е. онлайн-кассу придется ставить всем, независимо от места продажи подакцизных товаров.
Но вот вопрос: труднодоступная местность для целей применения льготы должна быть указана в перечне, принятом для нового закона №54-ФЗ или для целей старой его редакции? Или в указанном перечне ничего не будет меняться? Об этом налоговая инспекция пока молчит.




У нас магазинчик в деревне, очень отдаленной от города и цивилизации. Все жители в основном пожилые, об онлайн-кассах и слышать не слышали, чеки нам не нужны. Как понял, от ККТ нас освобождают. Но у нас есть своя ферма и мы производим молочные продукты. Раз в месяц приезжают из города, чтобы приобрести товар, им чек необходим. Какая форма отчетности у нас должна быть, раз нет кассы? Где посмотреть примеры бланков и документов?
Если место вашей торговли признано отдаленным от сетей связи, то вы должны использовать ККТ, но в автономном режиме. В таком случае, ККТ не будет отправлять фискальные данные ОФД, но на ФН все кассовые операции будут записаны.
Далее, что касается торговли, — вас не освобождали от обязанности выдать по требованию покупателя документ, подтверждающий оплату. Этот документ должен соответствовать абз. 4-12 п.1 ст.4.7 54-ФЗ и может быть составленным от руки.
Такой вопрос сразу возникает, как быть с чеками, если кассу в труднодоступном районе можно не применять? Есть клиенты, которым чеки необходимы просто, например для отчёта перед детским домом. ТОварный чек выписывать в этом случае что ли? ОН приравнивается по силе к кассовому?
Татьяна, не применять ККТ можно только, если предприятие будет готово выдавать по требованию клиента любой документ вместо чека и бланка строгой отчетности в момент расчета. Данный вопрос урегулирован постановлением Правительства РФ от 15.03.2017 N 296 «Об утверждении Правил выдачи и учета документов, подтверждающих факт осуществления расчетов в отдаленных или труднодоступных местностях между организацией или индивидуальным предпринимателем и покупателем (клиентом) без применения контрольно-кассовой техники». Выдаваемый для подтверждения факта расчета продавцом документ обязательно должен содержать следующие реквизиты:
-название документа и его порядковый номер;
-дату, время и адрес, по которому был осуществлен расчет;
-название организации или Ф.И.О. предпринимателя;
-ИНН;
-систему налогообложения, в рамках которой производится расчет;
-признак расчета ;
и иные реквизиты.
Также на документе должна стоять подпись того лица, которое выдало его. При расчетах продавец:
заполняет документ;
собственноручно подписывает документ;
выдает документ покупателю. Документ может быть выполнен на бумажном носителе рукописным и (или) иным способом (типографским, с использованием персонального компьютера и др.). Заполняется четким и разборчивым почерком на русском языке (помарки, подчистки и исправления не допускаются). Учет документов ведется в журнале учета документов по их порядковому номеру и дате расчета.